
En el Régimen Especial de Bienes Usados el IVA no se calcula sobre el precio de venta del coche, sino sobre el margen. Y el margen lleva el IVA dentro, así que hay que sacarlo antes de liquidar. Esa es la parte donde más gente se equivoca.
Margen = precio de venta (IVA incluido) − precio de compra (IVA incluido)
Base imponible = margen × 100 / 121
IVA a ingresar = margen − base imponible
El 121 sale del tipo general del 21 %. La propia Agencia Tributaria lo expresa como margen × 100 ÷ (100 + tipo impositivo). El error más común del sector es aplicar el 21 % directamente sobre el margen: eso te hace pagar de más.
¿Qué es el REBU y cuándo puedes aplicarlo?
Es un régimen especial del IVA que grava el margen del revendedor en vez del precio total, para evitar que un mismo bien pague IVA dos veces. Lo regula la Ley 37/1992 del IVA, en los artículos 135 a 139.
La regla práctica es sencilla: puedes aplicarlo cuando en la compra no te repercutieron un IVA deducible. Es decir, cuando compras el coche a un particular, a otro revendedor que ya te factura en REBU, o a alguien que no pudo deducirse el IVA en su día. Si compras a una empresa que te factura con IVA deducible, esa venta va por régimen general.
¿Cómo se calcula el IVA en el REBU? Ejemplo con un coche
Compras un turismo a un particular por 10.000 € y lo vendes por 13.000 €. Estas son las cuentas completas:
- Precio de compra al particular10.000,00 €
- Precio de venta al cliente13.000,00 €
- Margen (IVA incluido)3.000,00 €
- Base imponible (3.000 × 100 / 121)2.479,34 €
- IVA a ingresar (21 %)520,66 €
El cliente paga 13.000 € y en la factura no verá ningún IVA desglosado. Tú ingresas 520,66 € en tu autoliquidación. Compara: en régimen general, sobre esos mismos 13.000 € el IVA rondaría los 2.256 €. Ahí está la razón de ser del régimen.
Y fíjate en la trampa: si hubieras aplicado el 21 % sobre los 3.000 € del margen, habrías ingresado 630 € en vez de 520,66 €. Son 109 € de más en un solo coche.
¿Los gastos de taller reducen el IVA que pagas?
No. Y este es el punto donde hay más información equivocada circulando, incluso en webs de asesorías.
El precio de compra, a efectos del REBU, es solo lo que le pagaste al vendedor del coche. La Dirección General de Tributos lo dejó claro en la consulta vinculante V2348-19: no debe incrementarse ese precio de compra con el importe de las reparaciones, materiales o repuestos que el revendedor incorpore después.
Ahora bien, eso no significa que el taller no cuente. Cuenta en otro sitio, y conviene no mezclar las dos cosas:
| Efecto | |
|---|---|
| Base imponible del REBU | No cambia. Sigue siendo 2.479,34 € y el IVA a ingresar sigue siendo 520,66 €. |
| IVA soportado del taller | Sí es deducible. Los 126 € entran en tu declaración como cualquier otro gasto de la actividad, precisamente porque no se han usado para calcular el margen. |
| Tu beneficio real | Baja. De los 3.000 € de margen, quitando el IVA del REBU y el coste del taller, te quedan unos 1.879 €. Eso es lo que de verdad ganas con ese coche. |
| Impuesto sobre Sociedades o IRPF | El coste del taller sí es gasto deducible. El ahorro está aquí, no en el IVA. |
La consecuencia práctica es la que se lleva por delante a muchas compraventas: el margen que te dice Hacienda y el dinero que te queda en el bolsillo son dos números distintos. Si solo controlas el primero, crees que ese coche te dejó 3.000 € cuando te dejó 1.879 €. Y si no llevas el taller vinculado al vehículo, ni siquiera sabes cuál de los dos coches de la campa te está haciendo perder dinero.
Un aviso más: si el importe de las reparaciones supera el precio de adquisición del coche, la operación deja de considerarse una reparación y pasa a ser una renovación, con lo que el REBU ya no aplica. Con coches muy baratos y averías caras esto pasa más de lo que parece.
¿Qué pasa si vendo el coche con pérdida?
La base imponible es cero y el IVA de esa operación también. No se ingresa nada, pero tampoco puedes compensar esa pérdida con el margen de otro coche si liquidas operación por operación.
Esto solo cambia si has optado por la modalidad de margen de beneficio global, donde el cálculo se hace por período completo y el margen negativo sí se arrastra al período siguiente. Para vehículos, lo habitual y lo que se aplica por defecto es operación por operación.
¿Y si no sé por cuánto se compró el coche?
Pasa con vehículos muy antiguos o adquiridos hace años sin documentación. En ese caso, para automóviles se computa como margen el 10 % del precio de venta. Para el resto de bienes usados, el 20 %.
¿Puede mi cliente deducirse el IVA de una factura REBU?
No. En una factura REBU la cuota no se consigna por separado, así que no hay un IVA deducible que el comprador pueda llevarse a su declaración.
Conviene decírselo antes de cerrar la venta, no después. Si tu cliente es una empresa que necesita deducirse el IVA, le interesa que la operación vaya por régimen general aunque el precio final le salga más alto, y esa conversación es mejor tenerla en el despacho que por teléfono al día siguiente.
Si compré el coche en REBU, ¿puedo venderlo en régimen general?
Sí. El REBU es voluntario y la renuncia puede hacerse operación por operación, sin comunicación previa. Puedes vender un coche en REBU por la mañana y el siguiente en régimen general por la tarde.
Lo que no puedes hacer es deducirte un IVA que nunca te repercutieron. Si compraste a un particular no hubo IVA soportado, así que al vender en régimen general repercutirás el 21 % sobre el precio total sin nada que descontar. Casi siempre sale peor, salvo que tu comprador sea una empresa que necesite deducir.
La excepción está en el margen de beneficio global: si has optado por esa modalidad, tienes que aplicarla a todas las entregas del régimen y ya no puedes ir eligiendo operación a operación.
¿Hay que darse de alta en el REBU?
El régimen se aplica a los sujetos pasivos que hayan presentado la declaración censal de inicio de actividad, el modelo 036. No es una casilla que actives y desactives cada trimestre: es tu actividad la que determina que puedas aplicarlo, y luego renuncias o no en cada operación.
Si estás dando de alta una compraventa ahora, que tu gestoría revise el 036 antes de presentarlo. Es de las pocas cosas de este artículo que conviene no hacer por tu cuenta.
¿Qué tiene que decir la factura?
- La mención expresa del régimen: «Régimen especial de bienes usados».
- El precio total, sin desglosar la cuota de IVA.
- Un libro registro específico para las operaciones en REBU, separado del de las operaciones en régimen general. Mezclarlos es el error que más problemas da en una inspección.
- El justificante de la compra conservado. Sin él no puedes acreditar el precio de compra y, por tanto, tampoco el margen.
¿Cómo afecta VeriFactu al REBU?
A partir de 2027, cada factura que emitas tendrá que generar un registro que indique el régimen de IVA aplicado a la operación. Es decir, tu programa tiene que saber que ese coche va en REBU y decirlo en el registro que se envía a la AEAT.
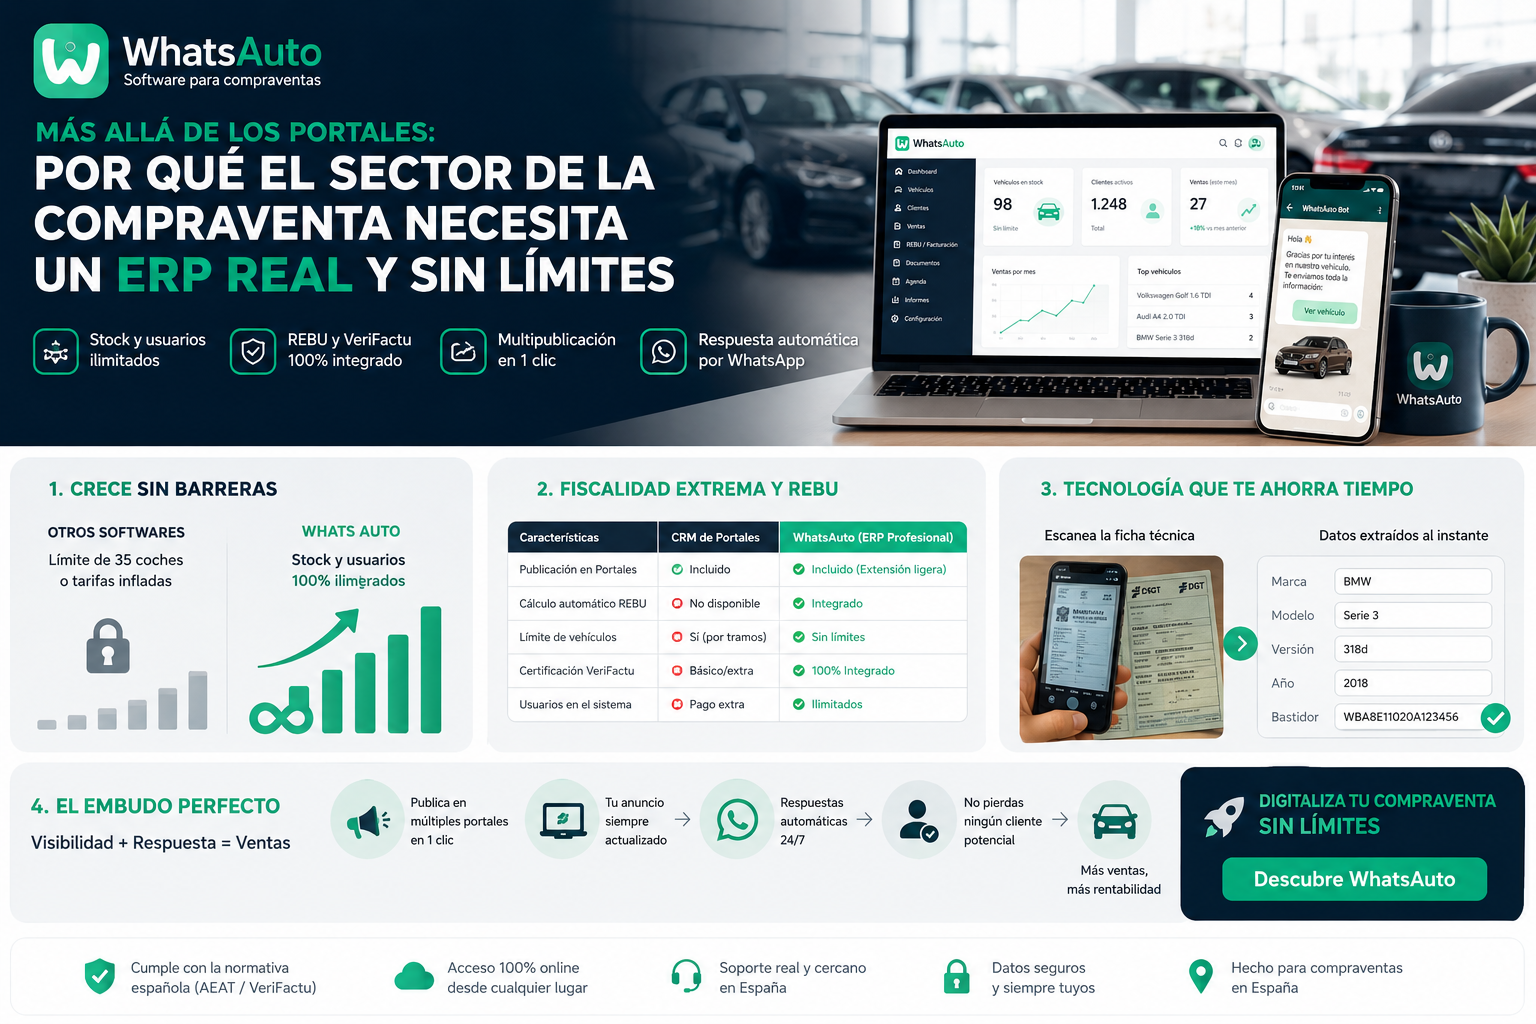
Un programa de facturación genérico puede cumplir VeriFactu al cien por cien y aun así dejarte calculando el margen a mano en un Excel. Lo hemos desarrollado en detalle en qué exige VeriFactu a un software de compraventa de coches, con las fechas actualizadas y el encaje de las dos normativas.
Este artículo explica cómo funciona el régimen, no sustituye a tu asesor. Cada operación tiene sus matices y quien firma tu declaración es tu gestoría.
Si quieres ver cómo queda una factura REBU calculada al céntimo con el taller vinculado al vehículo, puedes pedir una demo o revisar los planes de WhatsAuto. Hay 90 días de prueba, sin tarjeta.
Equipo de WhatsAuto. Más de 20 años desarrollando software de gestión, hoy especializados en facturación REBU y VeriFactu para compraventas de vehículos. Última revisión: 3 de septiembre de 2026.